| |
 |
近期热点 |
|
|
|
相关文章 |
|
|
|
相关新闻 |
|
|
|
相关热贴 |
|
|
|
相关商城商品 |
|
|
|
| |
|
|
| 当前位置:技术信息化 -> PDM/PLM |
| |
| | PDM现状与趋势分析 | | 发表时间:2002-11-6 特约撰稿人: 王宝友 来源:投稿 | | 关键字:PDM | | | | 摘要:本文根据CIMdata公司的一些数据分析了产品数据管理软件的发展现状,在此基础上对PDM现状发展趋势进行了深入探讨,认为PDM必然走向支持广义企业的协同产品开发的对产品全生命周期管理的完整解决方案。
关键词:产品数据管理,cPDm,产品生命周期管理
中图分类号:TP391文献标识码:A
1前言
在过去的两年里,产品数据管理(PDMProductDataManagement)软件的世界形式和趋势发生了巨大的变化,其中比较有代表意义的有如下几个:2001年8月,CIMdata公司给出了cPDm(collaborativeProductDefinitionmanagement,协同产品定义管理)的定义,将PDM的概念再度扩大;2001年9月,EDS将UGS和SDRC两世界顶级PDM供应商合并,推出PLM(ProductLifecycleManagement,产品生命周期管理)战略;2000年度世界PDM市场投资为28.6亿美元,较前一年增长62%;CIMdata公司预测全世界的cPDm市场在2005年前会保持大约年增长36%的增幅,在2005年将达到130亿美元。这些对认识PDM的发展现状与趋势是非常有用的。
2PDM发展现状
2.1由第二代走向第三代
PDM技术出现于八十年代初期,大多是由各CAD供应商推出的配合CAD产品的系统,主要局限在工程图纸的管理,解决了大量工程图纸、技术文档以及CAD文件的计算机管理问题。这是第一代PDM产品。
第二代PDM产品主要应用于部门,为企业提供各种产品工程信息,以SDRC公司的Metaphase、UGS公司的iMAN为典型代表。少数第二代PDM产品可以真正实现企业级的信息集成和过程集成,同时软件的开放性、集成能力大大提高。PDM开始成为企业设计、工艺数据管理和流程管理的中心,是企业设计和工艺部门的基础数据平台,各种CAx应用如CAD、CAPP、CAE等通过PDM进行集成。第二代PDM产品目前被广泛使用。
第三代PDM以PTC公司的Windchill、MatrixOne公司的eMatrix为代表,是完全建立在Internet平台、CORBA和Java技术基础上的、基于分布式计算框架,做到了与计算机软硬件平台无关和用户界面的统一,支持以“标准企业职能”和“动态企业”思想为中心的新的企业信息分析方法,可以进行企业信息建模的分析和设计,实现包括文档管理、生命周期管理、工作流管理、产品结构管理、视图管理、变更管理、客户化应用等功能。第三代PDM适应了信息时代广义企业异地协同开发、制造和管理产品的要求。第三代PDM属于cPDm,目前方兴未艾。
2.2PDM市场增长迅速
图1是CIMdata公司2000年度对世界PDM市场过去几年的投资状况的统计以及未来几年市场的预测。值得一提的是,CIMdata公司原先预测的在2003年度世界PDM市场将达到29亿美元过于保守(CIMdata公司的数据显示,2000年度世界cPDm市场为28.6亿美元)。根据CIMdata公司的CIMdatacPDmMarketAnalysisReport2000(CIMdata公司2000年cPDm市场分析报告。CIMdata公司目前已经开始出售此报告,售价9500美元),2000年度全世界的cPDm市场较前一年增长62%;并且在2001年前两个季度也保持了高的增长幅度。据CIMdata公司最新预测,全世界的cPDm市场在2005年前会保持大约36%的年增幅,在2005年达到130亿美元。在这期间,软件收入占40%,而服务的费用占60%[1]。
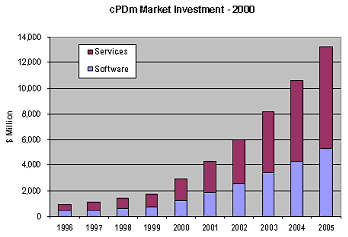
图1世界cPDm的市场投资状况[1]
2.3巨头合并给PDM格局带来巨大影响
在2001年9月,IT领域领先全球、2000年收入达到192亿美元的美国EDS公司收购SDRC公司后将它与旗下的UGS公司(UGS公司1998年从EDS公司独立出来,股票上市,在2001年9月被EDS公司重新收购)合并,沿用“UGS”名称,成为EDS第五条商务线——PLMSolutions事业部,由TonyAffuso出任总裁,新“UGS”将面向产品全生命周期管理(PLM)市场,提供业界最完整的数字化产品生命周期管理的软件和服务。EDS主席、首席执行官DickBrown先生说:“在过去两年中,企业的产品设计已经开始了一场基于网络的革命,并对产品生命周期管理(PLM)、数字化信息的全球实时共享提出了更迫切的要求,新的UGS将更好地把握这一变革,不失时机地抓住这一市场机遇。”,合并后的UGS无论是市场收入还是占有率毫无疑问都是世界首位,约占世界全部PDM市场的21%[2]。图2和图3是合并后的新UGS的市场占有和收入状况。新UGS收入占前十位cPDm供应商的收入的30%,高于居第二位的SAP约一倍。由于原先的EDS、UGS和SDRC的客户群几乎没有重叠,相信UGS和SDRC合并后在EDS的强大的服务阵营以及一体化解决方案的影响下,其市场仍会扩大。
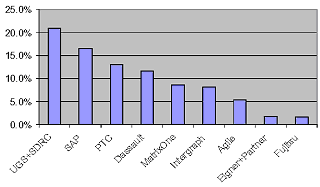
图2合并后的UGS的市场占有状况[2]
(本文注:Eigner+Partner在2001年11月6日更名为Eigner)
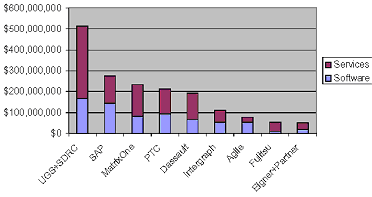
图3合并后的UGS市场收入状况[2]
2000年,cPDm全部市场为28.6亿美元,前十位cPDm供应商的收入为17.16亿美元,占全部市场份额的60%。PDM对企业来说是一个完整的解决方案,这使得企业在选择PDM产品时首先要考虑供应商的规模和能力。世界上一些大企业选择同一公司的CAx/PDM比比皆是,例如世界上很多大的汽车公司都选择了原SDRC公司的IDEASMasterSeries系列CAD软件并同时购买MetaphaseSeries软件实施PDM。另外,随着顶级PDM软件供应商的合并、合作以及并购其他软件公司,大的PDM供应商的市场占有优势会持续保持很长时间。但必须看到,由于这些供应商一般是北美和欧洲的,受语言、文化以及产品价格的影响,这些产品有时不适合一些亚洲的一些企业。对这些供应商来说还存在国外(比如我国)高投入、低产出的现象,于是采取了以销售为重心,而忽略了服务,导致有些企业的项目实施失败的事实,因此这些大供应商在亚洲的市场推广不是很成功,这给了本地的供应商发展和推广自己的PDM产品的机会,日本的Fijitsu的PDM产品就是一个典型的例子,目前已经成为世界十强之一。我们国家的一些PDM产品如开目PDM、IntePDM、XTPDM、同方PDM、TopPDM、GSPDM等也获得了较大的成功。 | | 本文系e-works专稿,未经授权严禁转载。 | | | | | 责任编辑:张宋 |
| | | |
|
|
|
| |
|